

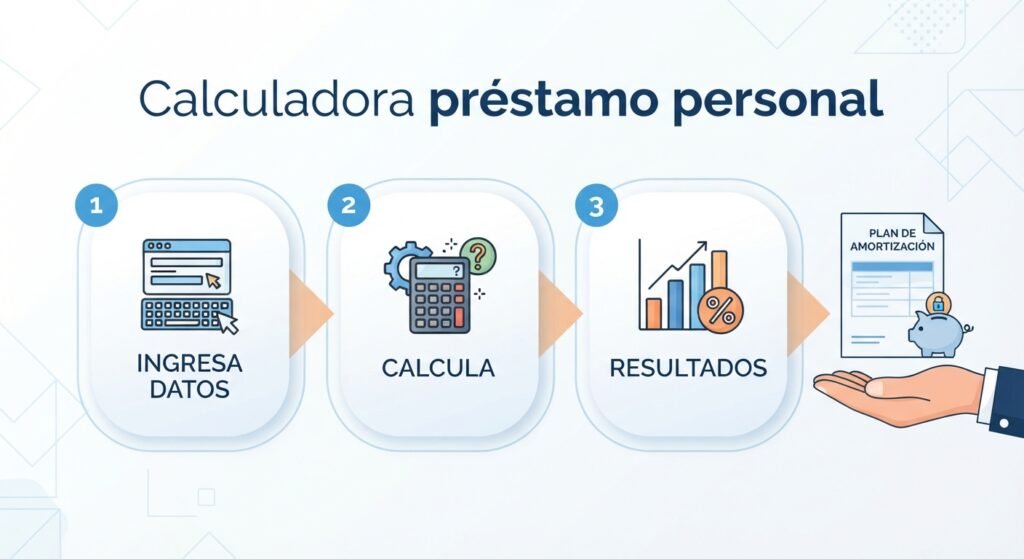
Usa esta calculadora para estimar cuánto pagarías al mes por un préstamo personal antes de solicitarlo. Ingresa el monto, la tasa de interés anual (APR) que te ofrecen y el plazo en meses, y verás tu pago mensual estimado, cuánto pagarías en intereses en total y el costo total del préstamo. Si todavía estás comparando opciones, revisa también nuestra guía de préstamos personales sin Seguro Social.
Calculadora préstamo personal
Este cálculo es un estimado educativo y no incluye tarifas de originación u otros cargos que algunos prestamistas cobran aparte. Confirma siempre las condiciones exactas con el prestamista.
Cómo funciona esta calculadora
La calculadora usa la fórmula estándar de un préstamo a plazos con pagos mensuales iguales (amortización). Tú escribes tres datos: el monto que pides, la tasa de interés anual (APR) y el plazo en meses. Con ellos calcula la tasa mensual (el APR dividido entre 12) y obtiene tu pago mensual. Después multiplica ese pago por el número de meses para mostrarte el costo total y le resta el monto del préstamo para mostrarte cuánto pagarías solo en intereses. Si escribes una tasa de 0 %, simplemente divide el monto entre el número de meses.
Es una estimación educativa. No es una oferta ni una aprobación, y el prestamista puede aplicar condiciones distintas.
Cómo interpretar los tres resultados
- Pago mensual estimado: lo que tendrías que pagar cada mes. Lo importante es que quepa en tu presupuesto sin dejarte sin dinero para renta, comida y transporte. Puedes comprobarlo con la calculadora de presupuesto mensual.
- Intereses totales: lo que el préstamo te cuesta por encima del dinero que recibes. Es la cifra que mejor sirve para comparar ofertas.
- Costo total: el monto del préstamo más los intereses, es decir, todo lo que terminarías pagando si cumples el plan de pagos.
Ejemplo: el mismo préstamo con distintos plazos
Estos números salen de la misma fórmula, con un préstamo de $5,000 a 15 % de APR. Un plazo más largo baja el pago mensual, pero sube el total que pagas:
| Plazo | Pago mensual | Intereses totales | Costo total |
|---|---|---|---|
| 24 meses | $242.43 | $818.40 | $5,818.40 |
| 36 meses | $173.33 | $1,239.76 | $6,239.76 |
| 48 meses | $139.15 | $1,679.38 | $6,679.38 |
La tasa también pesa mucho. Con el mismo préstamo de $5,000 a 36 meses, un APR de 10 % da un pago de $161.34 y unos $808.09 de intereses; con 15 % el pago es $173.33 y los intereses son $1,239.76; y con 25 % el pago sube a $198.80 y los intereses a $2,156.77. Por eso conviene comparar el APR de varias ofertas antes de aceptar la primera.
Lo que la calculadora no incluye
- Comisiones: algunos préstamos cobran una comisión de apertura u otros cargos que no aparecen en este cálculo. Pregunta por todos los costos y revisa si el APR que te ofrecen ya los incluye.
- Tasas variables o cambios de condiciones: el cálculo supone una tasa fija durante todo el plazo.
- Pagos atrasados, penalizaciones o seguros opcionales: pueden aumentar el costo real.
- Impuestos y otros gastos: no se consideran.
Consejos antes de pedir un préstamo
- Compara al menos tres ofertas usando el APR y el costo total, no solo el pago mensual.
- Pide el contrato por escrito y léelo completo antes de firmar.
- Desconfía de quien te pida dinero por adelantado para “aprobar” un préstamo. Lee nuestra guía de fraudes financieros contra inmigrantes.
- Si ya tienes varias deudas, revisa cómo consolidar deudas de tarjetas o qué hacer si no puedes pagarlas.
- Si necesitas dinero con urgencia, mira primero las alternativas de préstamos de emergencia y la comparación entre préstamo personal y línea de crédito.
Preguntas frecuentes
¿Qué es el APR?
Es la tasa anual que mide el costo del préstamo. Dos préstamos con el mismo monto y el mismo plazo se comparan mejor por su APR que por la comisión o el pago mensual por separado.
¿Esta calculadora me dice si me van a aprobar el préstamo?
No. La aprobación depende de cada prestamista, de tu historial, tus ingresos y los documentos que acepte. Si no tienes Seguro Social, lee nuestra guía de préstamos personales sin Seguro Social.
¿Por qué mi oferta real es distinta al resultado?
Porque el prestamista puede incluir comisiones, redondear de otra forma o usar un plan de pagos diferente. Usa el resultado como referencia y confirma las cifras exactas en el contrato.
Importante: Esta guía es educativa y no reemplaza la asesoría de un contador, abogado o asesor financiero autorizado.

1 comentario
¿Tienes una pregunta? Déjala aquí