

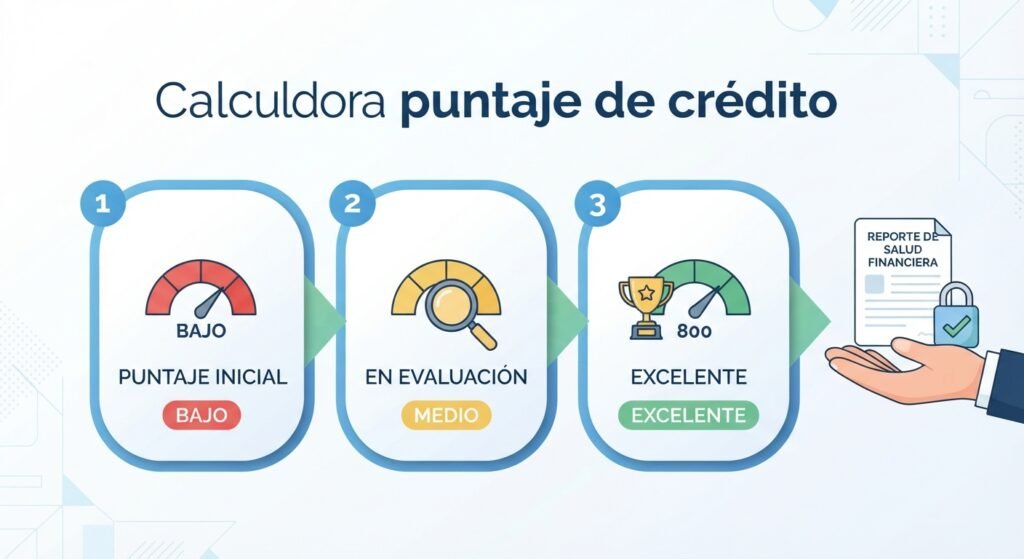
Esta herramienta te da un rango orientativo de tu salud crediticia según los factores que más influyen en tu puntaje real, no un número exacto: tu puntaje verdadero solo lo calculan los burós de crédito con tu historial completo. Para ver tu puntaje real, revisa nuestra guía de reporte de crédito gratis. Si el resultado te sale bajo, aquí tienes cómo subir tu puntaje de crédito rápido.
Calculadora puntaje de credito
Esto es una estimación educativa basada en los factores generales que usan los modelos FICO y VantageScore, no un cálculo oficial ni tu puntaje real.
Cómo funciona esta calculadora
Esta herramienta no calcula tu puntaje de crédito real y no consulta tus reportes de crédito. Es un autodiagnóstico de cinco preguntas que se centra en los mismos hábitos que influyen en el puntaje: si pagas a tiempo, cuánto usas de tu límite, cuánto tiempo llevas con crédito, cuántas cuentas tienes y si has solicitado crédito nuevo recientemente. Cada pregunta suma de 0 a 4 puntos, para un máximo de 20. Según tu total, te muestra una orientación general sobre tus hábitos y qué mejorar.
Los puntajes oficiales, como el FICO o el VantageScore, los calculan modelos propios con tus datos reales. Para conocer tu reporte, lee cómo revisar tu reporte de crédito gratis.
Cómo se asignan los puntos
| Pregunta | Respuestas y puntos |
|---|---|
| ¿Pagas tus cuentas a tiempo? | Siempre: 4. Casi siempre: 2. Me he atrasado varias veces: 0. |
| ¿Qué tanto usas tu límite de crédito? | Menos del 10 %: 4. Entre 10 % y 30 %: 3. Entre 30 % y 70 %: 1. Más del 70 %: 0. |
| ¿Hace cuánto tienes tu cuenta más antigua? | Menos de 1 año o ninguna: 0. De 1 a 3 años: 1. De 3 a 7 años: 3. Más de 7 años: 4. |
| ¿Cuántas cuentas de crédito tienes abiertas? | Ninguna: 0. De 1 a 2: 2. 3 o más, bien manejadas: 4. |
| ¿Has solicitado crédito nuevo en los últimos 6 meses? | No: 4. Una vez: 2. Dos veces o más: 0. |
Cómo se interpreta el total
| Puntos (de 20) | Orientación que muestra la calculadora |
|---|---|
| 18 a 20 | Excelente: tus hábitos son consistentes con un puntaje alto. |
| 14 a 17 | Muy bueno: vas por buen camino; bajar tu uso del crédito puede ayudarte. |
| 10 a 13 | Regular: hay margen de mejora, sobre todo en pagos y uso del crédito. |
| 0 a 9 | Todavía estás construyendo historial: prioriza pagar siempre a tiempo. |
Por ejemplo, alguien que paga siempre a tiempo (4), usa entre 10 % y 30 % de su límite (3), tiene su cuenta más antigua de hace 1 a 3 años (1), tiene 1 o 2 cuentas (2) y no ha pedido crédito nuevo (4) suma 14 puntos de 20, lo que cae en “Muy bueno”.
Qué factores pesan en un puntaje FICO real
Según myFICO, el puntaje FICO se calcula con cinco factores, cada uno con un peso aproximado distinto:
| Factor FICO | Peso aproximado | Pregunta equivalente aquí |
|---|---|---|
| Historial de pagos | 35 % | ¿Pagas a tiempo? |
| Cantidad que debes (uso del crédito) | 30 % | ¿Cuánto usas de tu límite? |
| Antigüedad del historial | 15 % | Cuenta más antigua |
| Mezcla de créditos | 10 % | Cuentas abiertas |
| Crédito nuevo | 10 % | Solicitudes recientes |
Nota que en esta herramienta cada pregunta vale lo mismo, mientras que en FICO los pagos y el uso del crédito pesan mucho más. Por eso el resultado es solo una guía para tus hábitos. El Consumer Financial Protection Bureau (CFPB) explica en esta página cómo obtener y mantener un buen puntaje.
Qué hacer según tu resultado
- Si pagas con atraso: activa pagos automáticos al menos por el mínimo. Es el hábito que más pesa.
- Si usas mucho de tu límite: baja tus saldos. Lee cómo subir tu puntaje de crédito.
- Si no tienes historial: mira crédito con ITIN sin historial y las mejores tarjetas de crédito con ITIN.
- Si abriste varias cuentas en poco tiempo: espera antes de solicitar más crédito.
- Si tienes deudas: revisa cómo consolidar deudas de tarjetas.
Preguntas frecuentes
¿Esta calculadora me da mi puntaje FICO?
No. Solo ofrece una orientación general según tus respuestas. Tu puntaje real depende de la información de tus reportes de crédito y del modelo que use cada prestamista.
¿Puedo tener crédito con ITIN?
Algunos productos aceptan ITIN, pero cada emisor decide. Lo explicamos en nuestra guía. Además, el ITIN no autoriza a trabajar ni da estatus migratorio; es un número para fines de impuestos.
¿Con qué frecuencia debo revisar mi crédito?
Conviene revisar tus reportes al menos una vez al año y corregir errores. Aprende cómo en cómo revisar tu reporte de crédito gratis.
Importante: Esta guía es educativa y no reemplaza la asesoría de un contador, abogado o asesor financiero autorizado.

¿Tienes una pregunta? Déjala aquí