

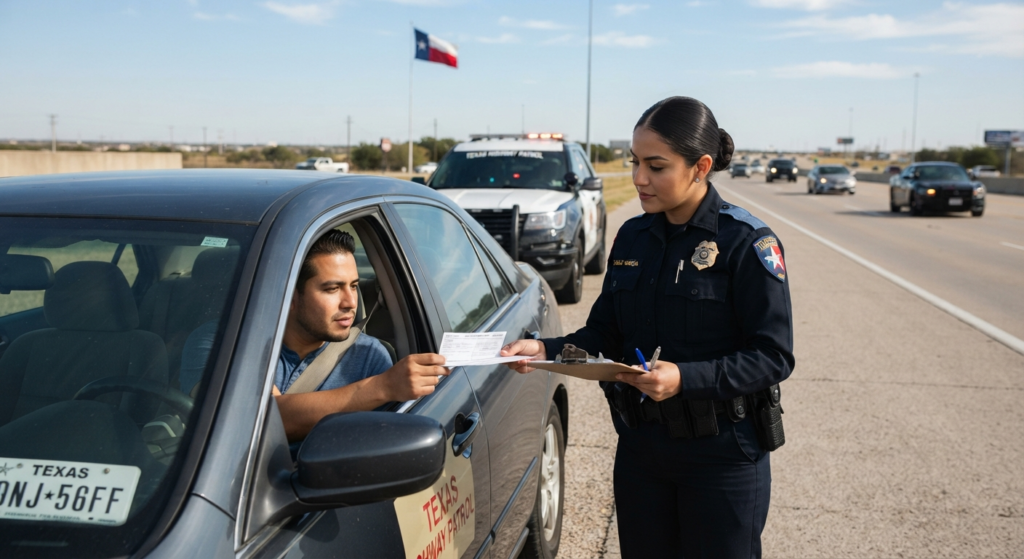
Actualizado en octubre de 2026. La información sobre requisitos y multas proviene de resúmenes de la ley de Texas (Código de Transporte, capítulo 601) y de aseguradoras que operan en el estado; algunas fuentes son comerciales y se indican como tales. Antes de contratar o de tomar decisiones legales, confirma los datos con el Departamento de Seguros de Texas (TDI), el Departamento de Seguridad Pública (DPS) o un abogado.
En Texas, tener un auto sin seguro es un problema legal, pero tener un auto sin licencia de conducir es un problema distinto. Muchas personas recién llegadas, o sin documentos para obtener licencia, creen que sin licencia es imposible asegurar su vehículo, y terminan circulando sin seguro o dependiendo de un familiar. La realidad es más matizada: según aseguradoras que operan en Texas, no se necesita una licencia de conducir de Estados Unidos para comprar un seguro de auto, aunque sí hay reglas importantes sobre quién puede conducir el vehículo.
Esta guía explica qué exige la ley de Texas, cómo funciona una póliza cuando el titular no tiene licencia, qué documentos suelen aceptar las aseguradoras, cuánto pueden costar las multas por no tener seguro y qué errores evitar.
En resumen
- Texas exige que todo vehículo tenga un seguro de responsabilidad civil mínimo de 30/60/25.
- Según aseguradoras del estado, puedes comprar la póliza sin licencia de Estados Unidos, y no te piden SSN si presentas ITIN, pasaporte o matrícula consular.
- Si no tienes licencia, normalmente quedas como “conductor excluido”: tienes la póliza, pero no puedes manejar el auto.
- Manejar sin licencia o como conductor excluido es una violación de la ley y de tu contrato de seguro.
- Circular sin seguro puede costar de $175 a $350 de multa la primera vez, según un resumen legal del estatuto, más costos judiciales.
Qué exige la ley de Texas
La ley de responsabilidad financiera de Texas obliga a que todo vehículo tenga una cobertura mínima de responsabilidad civil. Esa cobertura se expresa como 30/60/25:
| Número | Qué cubre | Monto mínimo |
|---|---|---|
| 30 | Lesiones o muerte de una persona en un choque | $30,000 |
| 60 | Lesiones o muerte de dos o más personas en un mismo choque | $60,000 |
| 25 | Daños a la propiedad de otros | $25,000 |
Esta cobertura protege a las otras personas si causas un accidente: no paga los daños a tu propio auto ni tus lesiones. Para eso se necesitan coberturas adicionales, que se explican más adelante.
La obligación recae en el vehículo, no en el tipo de licencia del dueño. Por eso una aseguradora puede emitir la póliza aunque quien la contrata no tenga licencia.
¿Se puede asegurar un auto sin licencia?
Según A-LA Auto Insurance, una aseguradora que opera en Texas, el estado no exige una licencia de conducir estadounidense para comprar un seguro de auto. Es una afirmación de una empresa comercial, así que confírmala con la aseguradora específica, pero es consistente con lo que explican otros agentes de seguros del estado. Los perfiles más comunes que usan esta vía son:
- Personas recién llegadas que todavía no tienen licencia de Texas.
- Conductores con la licencia suspendida.
- Personas con ITIN y sin número de Seguro Social.
- Beneficiarios de DACA.
- Dueños de un auto que lo asegura para que lo manejen familiares con licencia.
Cómo funciona la póliza: el “conductor excluido”
Cuando el titular no tiene licencia, la aseguradora suele registrarlo como “conductor excluido” (named excluded driver). Eso significa:
- El auto está asegurado y la póliza está a tu nombre.
- Tú no estás autorizado a manejarlo.
- Los conductores con licencia que vivan contigo (pareja, hijos, familiares) se listan como conductores principales.
Es importante entender esto bien: si conduces siendo conductor excluido, violas tanto la ley estatal como el contrato de la póliza, y en caso de accidente la aseguradora puede negar el pago. El seguro no te “autoriza” a manejar sin licencia: solo asegura el vehículo. Si necesitas desplazarte, planea alternativas legales (transporte público, que maneje un familiar con licencia) mientras resuelves tu situación.
Documentos que suelen aceptar las aseguradoras
Según A-LA Auto Insurance, esta aseguradora acepta, en lugar de un SSN y de una licencia estadounidense:
| Documento | Para qué sirve |
|---|---|
| Matrícula consular | Identificación del titular |
| Pasaporte extranjero | Identificación del titular |
| ITIN (carta de asignación del IRS) | Número de identificación fiscal |
| EAD de DACA | Documento de autorización de empleo, aceptado como identificación |
| Licencia de conducir extranjera | Para conductores que la tengan |
Cada aseguradora tiene sus propias reglas; algunas piden más documentos y otras menos. También necesitarás los datos del vehículo (VIN, marca, modelo, año) y un domicilio. Si todavía no tienes ITIN, revisa cómo sacarlo, y para entender qué número te piden cada vez, lee la diferencia entre ITIN y Seguro Social.
Qué pasa si circulas sin seguro
Según un resumen legal del Código de Transporte de Texas (LegalClarity), estas son las consecuencias:
| Situación | Consecuencia |
|---|---|
| Primera condena por no tener seguro | Delito menor (misdemeanor) con multa de $175 a $350, más costos judiciales que aumentan el total |
| Segunda condena o posteriores | Multa de $350 a $1,000 |
| Reincidencia | El DPS debe suspender la licencia del conductor, salvo que presente prueba de responsabilidad financiera |
| Después de varias infracciones | Puede exigirse un certificado SR-22 durante dos años desde la condena más reciente |
| Si tenías seguro pero no lo mostraste | El cargo debe desestimarse al presentar el comprobante ante el tribunal |
Estas cifras provienen de un resumen de un sitio de información legal y pueden cambiar; confirma los montos con el tribunal o con el DPS. Lo que no cambia es la lógica: las multas por circular sin seguro suelen ser mucho más caras que mantener una póliza mínima, y un choque sin cobertura puede costarte miles de dólares y deudas con las que no cuentas. Si ya tienes deudas o cobros pendientes, lee qué hacer si no puedes pagar tus deudas.
Mínimo legal vs. cobertura completa
El seguro mínimo protege a los demás, no a ti. Según cómo uses el auto, conviene saber qué otras coberturas existen:
| Cobertura | Qué protege | Cuándo se vuelve importante |
|---|---|---|
| Responsabilidad civil (30/60/25) | Daños y lesiones que causas a otros | Siempre: es el mínimo legal |
| Colisión | Reparación de tu propio auto tras un choque | Si tu auto tiene valor o está financiado |
| Cobertura integral | Robo, vandalismo, granizo, inundaciones y otros daños no causados por un choque | Si tu auto tiene valor o está financiado |
| Conductor sin seguro o con seguro insuficiente | Tus lesiones o daños si te choca alguien sin cobertura suficiente | Si quieres protección adicional |
Si tienes un préstamo para el auto, el prestamista normalmente exige coberturas adicionales al mínimo; lo explicamos en préstamo para comprar carro con ITIN. Los prestamistas suelen pedir comprobante de seguro antes de entregarte el dinero.
Paso a paso para asegurar tu auto sin licencia
- Define quién va a manejar: lista a los conductores con licencia en tu hogar.
- Reúne tus documentos: identificación (matrícula consular o pasaporte), ITIN si lo tienes, comprobante de domicilio y datos del vehículo.
- Pide al menos tres cotizaciones, preguntando expresamente si aceptan titulares sin licencia de Estados Unidos.
- Compara no solo el precio: cobertura, deducible, y qué pasa en caso de accidente con un conductor excluido.
- Lee la póliza y confirma por escrito que quedas como conductor excluido y quién es el conductor principal.
- Guarda el comprobante de seguro en el auto y en tu teléfono, por si te lo piden.
- Mantén los pagos al día: si cancelas o dejas vencer la póliza, el auto vuelve a estar sin seguro.
Errores frecuentes
- Manejar creyendo que “ya tengo seguro”. El seguro asegura el vehículo, no te da permiso para manejar sin licencia.
- No declarar a todos los conductores del hogar. Ocultar un conductor puede causar que la aseguradora niegue un reclamo.
- Comprar una póliza solo por el precio. Una póliza muy barata puede traer exclusiones o ser de una empresa poco confiable. Verifica que la aseguradora esté autorizada en Texas.
- Aceptar “seguros” informales o tarjetas falsas. Algunos vendedores ofrecen comprobantes que no corresponden a una póliza real. Revisa nuestra guía de fraudes financieros contra inmigrantes.
- Dejar vencer la póliza. Un solo mes sin seguro puede dejarte expuesto a multas y a un choque sin cobertura.
¿Y la licencia de conducir? Qué opciones hay
Texas exige, para emitir una licencia, que se demuestre presencia legal en el país, y no está entre los estados que emiten licencias sin ese requisito. Hoy son 19 estados y el Distrito de Columbia los que permiten obtener licencia sin Seguro Social; revisa la lista y los requisitos en licencia de conducir sin número de Seguro Social. Ten en cuenta que esas licencias generalmente no sirven como identificación federal (REAL ID). Si vives en California, consulta también seguro de auto barato en California; y si manejas con licencia de México, las aseguradoras que aceptan licencia de México.
Preguntas frecuentes
¿Puedo comprar un auto sin licencia en Texas?
Comprar o ser dueño de un vehículo y manejarlo son cosas distintas, y las reglas de registro, título y seguro tienen sus propios requisitos. Confirma con el departamento de vehículos del condado los documentos que necesitas para registrarlo.
¿Me aprueban el seguro si no tengo SSN?
Según aseguradoras especializadas, sí: aceptan ITIN, pasaporte o matrícula consular. Cada una fija sus propias reglas.
¿Qué pasa si presto mi auto a un amigo sin licencia?
Puede ser un problema grave: si no está listado y no tiene licencia, la aseguradora puede negar el pago de un siniestro. Pide siempre que el conductor tenga licencia y esté cubierto.
¿Cuánto cuesta el seguro?
Depende de tu código postal, el auto, quiénes manejan y su historial. Pide varias cotizaciones y compara cobertura y deducibles, no solo el precio mensual.
¿El seguro de auto me ayuda a construir crédito?
No directamente. Pagarlo a tiempo es importante para mantenerlo activo, pero no se reporta como una cuenta de crédito. Para construir historial, mira crédito con ITIN sin historial.
Fuentes consultadas
- LegalClarity: Código de Transporte de Texas sobre infracciones por no tener seguro (resumen legal)
- A-LA Auto Insurance: ¿puedo obtener seguro de auto sin licencia en Texas? (aseguradora, fuente comercial)
Este artículo es informativo y no constituye asesoría legal ni de seguros. Las leyes, multas y requisitos cambian, y las políticas de cada aseguradora varían. Si tienes una situación migratoria o legal compleja, consulta a un abogado y a un agente de seguros con licencia en Texas.
Importante: Esta guía es educativa y no reemplaza la asesoría de un contador, abogado o asesor financiero autorizado.

3 comentarios
¿Tienes una pregunta? Déjala aquí