

Actualizado en octubre de 2026. Las condiciones de cada empresa cambian con frecuencia; confirma siempre las cifras en la pantalla de la app antes de pagar.
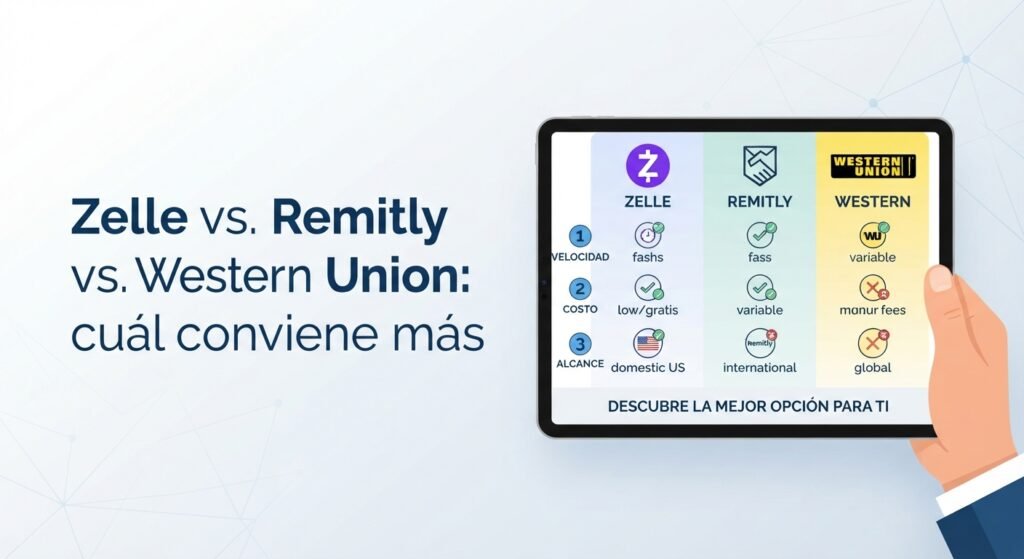
Si buscas “Zelle vs. Remitly vs. Western Union” probablemente quieres saber cuál es la forma más barata de mandar dinero a tu familia. Hay una aclaración importante desde el principio: Zelle no es una opción para enviar dinero a otro país. Es una herramienta para pagos entre cuentas bancarias dentro de Estados Unidos. Por eso la comparación útil no es “tres servicios equivalentes”, sino entender para qué sirve cada uno y cuál conviene según tu situación.
En resumen
- Zelle es para pagos dentro de EE.UU.: según su centro de ayuda, para usarlo el que envía y el que recibe deben tener cuentas bancarias estadounidenses.
- Para enviar dinero al exterior (por ejemplo a México) la comparación real es entre apps o empresas de remesas como Remitly y Western Union.
- El costo total no es solo la comisión: el margen en el tipo de cambio puede pesar tanto o más.
- Desde el 1 de enero de 2026 existe un impuesto federal de 1% sobre remesas pagadas en efectivo, giros o cheques de caja; no aplica si pagas desde una cuenta bancaria o con tarjeta de débito o crédito emitida en EE.UU.
- La regla de remesas del CFPB te da recibo, información previa al pago y, en general, 30 minutos para cancelar sin costo.
- Zelle no tiene esas protecciones de remesas porque no es un servicio de remesas, y los pagos suelen ser irreversibles: cuidado con las estafas.
Qué es cada servicio
Zelle
Zelle permite mandar dinero de una cuenta bancaria a otra, con el número de celular o el correo del destinatario. Opera dentro de las apps de miles de bancos y cooperativas de crédito. Según su sitio oficial, las transferencias a usuarios ya inscritos suelen llegar en minutos. Pero el propio centro de ayuda de Zelle dice que, para usar el servicio, quien envía y quien recibe deben tener cuentas bancarias de EE.UU.
Esto significa que no puedes mandar dinero con Zelle a una cuenta en México ni en ningún otro país. Sí sirve para pagos entre personas con cuenta en EE.UU., como una renta o un gasto compartido.
Remitly
Remitly es una app y sitio web de envíos internacionales. En su página para México, al consultarla en octubre de 2026, indica que se puede pagar con tarjeta de débito, tarjeta de crédito, transferencia desde cuenta bancaria, tarjeta prepagada y, en algunas regiones, Apple Pay. El destinatario puede recibir por depósito bancario, retiro en efectivo o billetera móvil, con una red de socios que incluye bancos y tiendas. Anuncia una promoción para clientes nuevos en el primer envío, que no refleja lo que pagarás después. Los límites varían según tu país de origen, si verificaste tu identidad, el método de entrega y el destino.
Western Union
Western Union es una de las empresas de remesas más conocidas, con envío en línea y también en sucursales y agentes. Su página para México indica que se puede pagar con tarjeta de débito, tarjeta de crédito, cuenta bancaria o efectivo en un agente. La entrega puede ser en cuenta bancaria, retiro en efectivo en una red de agentes, billetera móvil o comercios participantes. Según esa página, el efectivo y la billetera móvil suelen estar listos en minutos y los depósitos bancarios pueden tardar de uno a cinco días hábiles. La página también muestra límites por operación (hasta $7,499 para retiro en efectivo y $2,750 para depósito bancario al consultarla), que pueden variar por agente.
Tabla comparativa
Esta tabla resume lo que cada empresa indica en sus páginas oficiales consultadas en octubre de 2026. No incluye tarifas porque cambian por monto, ruta y método de pago.
| Aspecto | Zelle | Remitly | Western Union |
|---|---|---|---|
| ¿Envía a otro país? | No: ambas cuentas deben ser de bancos de EE.UU. | Sí, incluido México | Sí, incluido México |
| Cómo pagas | Desde tu cuenta bancaria | Débito, crédito, banco, prepagada | Débito, crédito, banco o efectivo en agente |
| Cómo recibe el destinatario | En su cuenta bancaria de EE.UU. | Banco, efectivo o billetera móvil | Banco, efectivo, billetera móvil o comercios |
| Velocidad | Normalmente minutos entre usuarios inscritos | Depende del método de pago y entrega | Minutos en efectivo y billetera; 1 a 5 días hábiles en banco |
| Dónde se ve el costo | Depende de tu banco | Comisión más tipo de cambio | Comisión más tipo de cambio |
Comisiones y tipo de cambio: dónde está el costo real
En una remesa pagas de dos formas: la comisión que ves y el margen escondido en el tipo de cambio. Si el tipo de cambio que te ofrece la empresa es peor que el tipo de cambio medio del mercado, esa diferencia es un costo aunque la comisión sea $0. Western Union lo reconoce en su propia página al decir que gana dinero con el tipo de cambio.
Como referencia, el Banco Mundial (Remittance Prices Worldwide) reportó que enviar remesas costaba en promedio 6.36% del monto enviado, según su informe de septiembre de 2025. Es un promedio mundial, no el costo de una empresa ni de la ruta Estados Unidos-México. El Banco de México, por su parte, publica estadísticas de remesas a México.
Para comparar de forma justa, haz esto cada vez que envíes:
- Cotiza el mismo monto, con el mismo método de pago y de entrega.
- Compara los pesos finales que recibirá tu familiar, no solo la comisión.
- Revisa si el precio es una promoción de primer envío.
Para más ideas, consulta nuestra guía para evitar comisiones al enviar dinero y la lista de las mejores apps para enviar dinero a México. También puedes usar la calculadora de ahorro en envíos.
Ejemplo numérico: enviar $500 a México
Los siguientes números son un ejemplo hipotético que armamos nosotros para explicar la cuenta; no son tarifas reales de Remitly ni de Western Union. Supongamos que el tipo de cambio medio del mercado es de 18.00 pesos por dólar. Sin ningún costo, $500 serían 9,000 pesos. Veamos tres escenarios inventados:
| Escenario hipotético | Comisión | Margen en el tipo de cambio | Impuesto de 1% | Pesos que recibe tu familiar | Costo total aprox. |
|---|---|---|---|---|---|
| A: desde cuenta bancaria | $0 | 1.5% ($7.50) | No aplica | 8,865 | $7.50 |
| B: con tarjeta de débito | $3.99 | 1% ($5.00) | No aplica | 8,910 | $8.99 |
| C: efectivo en un agente | $10.00 | 3% ($15.00) | $5.00 aprox. | 8,730 | $30.00 |
Fíjate en lo que muestra el ejemplo. En el escenario A no hay comisión, pero el margen igual cuesta $7.50. En el escenario B, una comisión pequeña con un margen menor puede ser casi lo mismo que A. Y en el C, pagar en efectivo suma comisión, margen más alto y el impuesto, por lo que el costo es varias veces mayor. Tu caso real dependerá de la empresa, el día, el método y la promoción vigente. La forma de comprobarlo es cotizar la misma cantidad en las apps y comparar los pesos finales.
Con Zelle no puedes enviar $500 a México; lo que cobre tu banco por pagos dentro de EE.UU. depende de tu contrato.
Impuesto de 1% a remesas en efectivo (2026)
La ley federal aprobada en 2025 estableció un impuesto especial de 1% sobre las transferencias de remesas. Según un resumen publicado en mayo de 2026 por CPA Practice Advisor sobre las regulaciones propuestas por el IRS:
- Aplica a remesas pagadas con efectivo, giro postal, cheque de caja o un instrumento físico similar.
- No aplica cuando los fondos salen de una institución financiera calificada (como un banco o cooperativa de crédito) ni cuando se paga con tarjeta de débito o crédito emitida en EE.UU.
- Lo cobra la empresa de remesas al que envía, y la empresa lo reporta cada trimestre con el formulario 720 del IRS.
- El IRS publicó reglas propuestas el 10 de abril de 2026; los comentarios se aceptaron hasta el 12 de junio de 2026. Cuando se finalicen, aplicarán a transferencias de los trimestres posteriores, aunque las empresas podían apoyarse en las reglas propuestas para envíos hechos después del 31 de diciembre de 2025.
En términos prácticos: si pagas en efectivo en un agente, deberías ver ese 1% en el desglose de costos; si pagas desde tu cuenta bancaria o con tarjeta estadounidense, no. Dado que las reglas todavía eran propuestas al momento de nuestra consulta, conviene revisar si cambió algo en la versión final. Esto no es asesoría fiscal. Para entender cómo abrir una cuenta aunque no tengas Seguro Social, lee cómo abrir una cuenta sin Seguro Social, cuentas bancarias sin ITIN ni SSN y bancos que aceptan la matrícula consular.
Tus derechos bajo la regla de remesas del CFPB
La Oficina para la Protección Financiera del Consumidor (CFPB) explica que las empresas que envían dinero al exterior deben seguir la llamada regla de remesas (parte de la Regulación E). Según los materiales del CFPB:
- Información antes de pagar: la empresa debe mostrarte el costo total con comisiones e impuestos, el tipo de cambio y el monto que se espera que reciba el destinatario.
- Recibo: después de pagar te entregan un comprobante con el costo, el tipo de cambio, el monto a entregar, la fecha en que estará disponible, cómo reportar errores y cómo cancelar.
- Cancelación: en general puedes cancelar dentro de los 30 minutos posteriores al envío, sin pagar por la cancelación, salvo que el dinero ya haya sido recogido o depositado. En algunos casos el plazo puede ser mayor.
- Errores y disputas: tienes hasta 180 días desde que los fondos estaban disponibles para avisar de un problema, y la empresa tiene 90 días para investigar y avisarte el resultado.
- Alcance: el CFPB indica que aplica a transferencias de más de $15 hechas por empresas que realizan más de 100 remesas al año.
| Protección | Remesa internacional (regla del CFPB) | Zelle |
|---|---|---|
| Información previa al pago | Sí: costo, tipo de cambio y monto a entregar | No es un servicio de remesas |
| Cancelar en 30 minutos | Sí, en general, si no se ha recogido o depositado | Según Zelle, los pagos no se pueden revertir una vez que el destinatario está inscrito |
| Reporte de errores | Hasta 180 días; investigación en 90 días | Se reporta a tu banco o cooperativa de crédito |
Estafas comunes con Zelle y con remesas
Como Zelle es rápido y los pagos no se pueden revertir cuando el destinatario ya está inscrito, es un canal favorito de los estafadores. Zelle indica que solo debes enviar dinero a personas que conoces y en quienes confías, y que verifiques bien el correo o el número de celular. También señala que ciertas estafas de suplantación pueden ser elegibles para reembolso, y que debes contactar primero a tu banco o cooperativa de crédito, o reportar el caso a la FTC. Las estafas más frecuentes son:
- Falso aviso del banco: alguien se hace pasar por tu banco y te pide “mover tu dinero” a una cuenta “segura” por Zelle.
- Venta o renta falsa: te piden un depósito por Zelle por un departamento, un auto o un boleto que no existe.
- Familiar en emergencia: mensajes urgentes de un supuesto pariente que necesita dinero ya.
- Pedir que “devuelvas” un pago: te envían dinero de más y te piden regresarlo, y luego se descubre que el origen era fraudulento.
- Falsos agentes de remesas: páginas o cuentas de redes sociales que imitan a empresas conocidas.
Si alguien te presiona para pagar de inmediato, es una señal de alarma. Revisa nuestra guía sobre fraudes financieros contra inmigrantes.
Entonces, ¿cuál conviene más?
No hay una respuesta única; depende de qué necesitas hacer:
- Pagar a alguien dentro de EE.UU.: Zelle puede ser práctico si ambos tienen cuenta bancaria estadounidense y confían en la otra persona.
- Enviar a un país como México desde tu cuenta bancaria o tarjeta: compara Remitly, Western Union y otras opciones en el mismo momento y fíjate en los pesos finales.
- Tu familiar necesita efectivo en una sucursal: puede que Western Union u otro agente te sirvan por la cantidad de puntos de retiro, pero ten en cuenta el impuesto de 1% si pagas en efectivo y el posible costo mayor.
Los comparadores comerciales de precios pueden orientarte, pero son fuentes comerciales y pueden estar desactualizados; verifica siempre en la app antes de pagar.
Preguntas frecuentes
¿Puedo enviar dinero a México con Zelle?
No. Según el centro de ayuda de Zelle, tanto quien envía como quien recibe deben tener cuentas bancarias de EE.UU. Para enviar a México usa un servicio de remesas.
¿Remitly o Western Union es más barato?
Depende del monto, el día, el método de pago y la promoción. Cotiza ambos con las mismas condiciones y compara los pesos que recibirá tu familiar.
¿Puedo cancelar una remesa?
En general sí, dentro de los 30 minutos posteriores al envío y sin costo, siempre que el dinero no se haya recogido ni depositado, según el CFPB.
¿Cuánto es el impuesto a remesas en efectivo?
Es de 1% sobre remesas pagadas con efectivo, giros o cheques de caja, vigente para transferencias desde el 1 de enero de 2026. No aplica a pagos desde cuentas bancarias ni con tarjetas estadounidenses de débito o crédito.
Fuentes consultadas
- Zelle: sitio oficial
- Zelle: centro de ayuda
- Remitly: envíos a México
- Western Union: envíos a México
- CFPB: enviar dinero al exterior
- CFPB: hoja informativa de la regla de remesas
- CPA Practice Advisor: reglas propuestas del IRS sobre el impuesto de 1% (fuente profesional, no oficial)
- Banco Mundial: Remittance Prices Worldwide
- Banxico: estadísticas de remesas
Aviso: este artículo es solo informativo y no constituye asesoría financiera, legal ni fiscal. Las comisiones, tipos de cambio, límites y normas cambian; los números del ejemplo son hipotéticos. Verifica los datos con cada empresa y consulta a un profesional si lo necesitas.
Importante: Esta guía es educativa y no reemplaza la asesoría de un contador, abogado o asesor financiero autorizado.

1 comentario
¿Tienes una pregunta? Déjala aquí