

Actualizado en octubre de 2026. Las definiciones se basan en la comparación publicada por PNC y en información del CFPB; los ejemplos con números están calculados con la fórmula estándar de amortización y son solo ilustrativos.
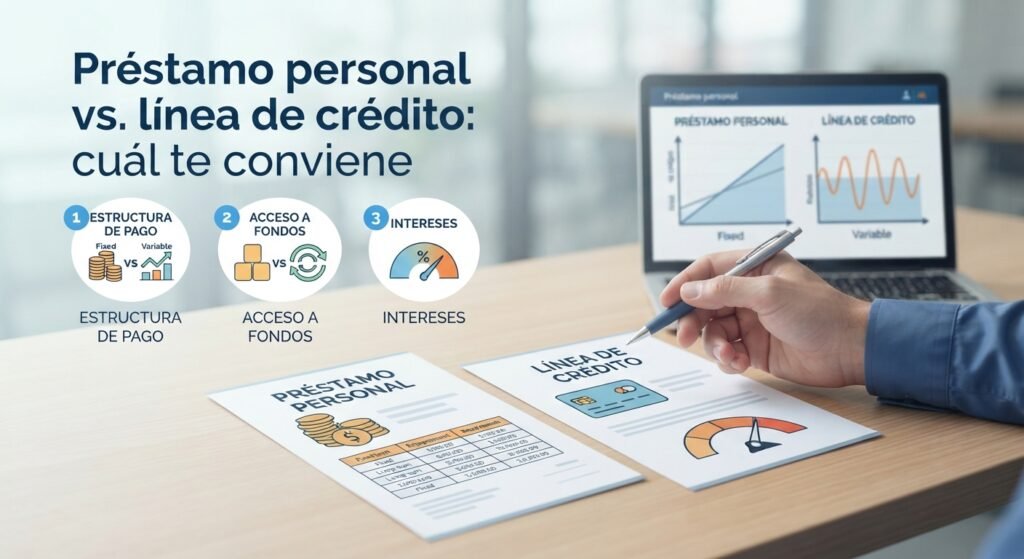
Cuando necesitas dinero, es fácil mezclar los términos: préstamo personal, línea de crédito, tarjeta de crédito, adelanto de efectivo. Parecen lo mismo porque en los tres casos recibes dinero que luego debes devolver con intereses. Pero funcionan de manera distinta, cuestan distinto y sirven para situaciones distintas. Elegir bien puede ahorrarte cientos de dólares; elegir mal puede dejarte pagando más de lo necesario durante años.
En esta guía comparamos el préstamo personal y la línea de crédito personal, con ejemplos numéricos para que veas la diferencia en dólares, y explicamos qué cambia si tienes ITIN y poco historial de crédito.
En resumen
- El préstamo personal te da una cantidad fija, de una sola vez, con pagos mensuales iguales durante un plazo definido y, normalmente, tasa fija.
- La línea de crédito te da un límite disponible del que usas solo lo que necesitas; pagas intereses solo sobre lo que usaste y la tasa suele ser variable.
- El préstamo conviene para gastos únicos y de monto conocido; la línea, para gastos continuos o emergencias impredecibles.
- Ambos pueden ser sin garantía y ambos pueden incluir comisiones de apertura.
- Si tienes ITIN, no todos los prestamistas ofrecen ambos productos: lo más común es que las cooperativas de crédito te ofrezcan préstamos pequeños.
Qué es un préstamo personal
Un préstamo personal es dinero que recibes en un solo pago, el llamado lump sum, y que devuelves con cuotas mensuales fijas durante un plazo establecido (por ejemplo, 12, 24 o 36 meses). La tasa suele ser fija: no cambia durante la vida del préstamo. El interés se calcula sobre el monto total prestado, y la deuda baja mes a mes hasta llegar a cero.
Sirve especialmente para gastos que ya conoces: pagar una cirugía, hacer una remodelación, cubrir una boda o un viaje, o consolidar deudas de tarjetas de crédito. Como sabes exactamente cuánto vas a pagar cada mes y hasta cuándo, es más fácil planear tu presupuesto.
Qué es una línea de crédito personal
Una línea de crédito personal te aprueba un límite máximo (por ejemplo, $6,000). Tú decides cuánto usar y cuándo, hasta ese tope. Solo pagas intereses sobre lo que realmente usas, y a medida que devuelves el dinero, el crédito disponible se recupera. Por eso se la llama “rotativa”. Las tasas de las líneas de crédito suelen ser variables, es decir, pueden subir o bajar según el mercado.
Sirve para gastos que no sabes cuánto van a costar o que se reparten en el tiempo: reparaciones, gastos médicos escalonados, un periodo de poco ingreso, o un colchón de emergencia.
Comparación lado a lado
| Característica | Préstamo personal | Línea de crédito personal |
|---|---|---|
| Cómo recibes el dinero | Todo de una vez | Según lo necesites, hasta el límite |
| Sobre qué pagas interés | Sobre el monto total prestado | Solo sobre lo que usaste |
| Tipo de tasa | Normalmente fija | Normalmente variable |
| Pagos | Cuotas fijas por un plazo definido | Pagos que dependen de cuánto debas |
| Si pagas, ¿se recupera el crédito? | No: al terminar, se acabó | Sí: el crédito disponible vuelve a subir |
| Garantía | Generalmente sin garantía | Generalmente sin garantía |
| Comisiones | Puede haber comisión de apertura | Puede haber comisión de apertura y otras tarifas |
| Ideal para | Gastos grandes y únicos, consolidar deudas | Gastos continuos o emergencias impredecibles |
Un ejemplo con números: $6,000
Imagina que necesitas cubrir una reparación grande y varios gastos que suman $6,000. Veamos dos formas de resolverlo.
Con un préstamo personal
Pides un préstamo de $6,000 al 12 % a 36 meses. Recibes los $6,000 hoy y pagas $199.29 al mes. Al final habrás pagado $7,174.29, es decir, $1,174.29 en intereses. El pago nunca cambia.
Con una línea de crédito
Abres una línea de $6,000 y usas solo lo que necesitas, por ejemplo $2,000 durante tres meses a una tasa del 12 %. El interés de ese periodo sería cercano a $60 ($2,000 × 12 % × 3/12). Si luego devuelves ese dinero, tu línea se recupera y no pagas intereses por lo que no usaste.
La ventaja es evidente cuando necesitas poco o no sabes cuánto: pagarías menos intereses que con un préstamo de $6,000 que tendrías que devolver completo.
Cuando la línea sale más cara
Si usas toda la línea y la tasa es más alta, el resultado cambia. Con los $6,000 dispuestos completos al 14 % y pagados en 36 meses, la cuota sería de $205.07 y el costo total en intereses sería de $1,382.37, unos $208 más que el préstamo al 12 %. Además, como la tasa de una línea es normalmente variable, esa cifra puede subir. Por eso, si ya sabes que vas a usar todo el dinero, un préstamo con tasa fija puede dar más certeza.
| Escenario | Pago o costo | Intereses |
|---|---|---|
| Préstamo de $6,000 al 12 %, 36 meses | $199.29 al mes | $1,174.29 |
| Línea: usas $2,000 durante 3 meses al 12 % | No hay cuota fija; pagas lo que usaste | ≈ $60 |
| Línea: usas los $6,000 al 14 %, 36 meses | $205.07 al mes | $1,382.37 |
Cuándo conviene cada uno
El préstamo personal conviene si…
- Necesitas una cantidad concreta y sabes cuánto.
- Prefieres cuotas fijas y una fecha de término clara.
- Quieres consolidar deudas con una tasa menor y un plan definido.
- Te preocupa que la tasa suba.
La línea de crédito conviene si…
- Tus gastos son impredecibles o por etapas.
- Quieres una reserva para emergencias y pagarías intereses solo si la usas.
- Tienes la disciplina de no usar el crédito disponible en gastos innecesarios.
- Puedes absorber un alza de la tasa si ocurre.
Los riesgos que casi nadie menciona
- La tentación del crédito disponible. Una línea de crédito es cómoda, y por eso es fácil gastar de más. Si ya tienes dificultad para controlar tus gastos, un préstamo con cuota fija suele ser más seguro.
- La tasa variable. Una línea que hoy parece barata puede encarecerse. Pregunta cómo y con qué frecuencia puede cambiar la tasa.
- Las comisiones. Ambos productos pueden tener comisión de apertura u otros cargos que no aparecen en la tasa. Pide siempre el APR y el costo total.
- Pagar solo el mínimo. En una línea de crédito, el pago mínimo puede ser muy bajo, y la deuda tarda años en desaparecer.
- El efecto en tu puntaje. Pagar tarde afecta tu reporte en ambos casos. Una línea con un saldo alto frente al límite también puede perjudicar tu perfil crediticio, igual que ocurre con las tarjetas.
Y si tienes ITIN o poco historial
La disponibilidad de ambos productos cambia mucho cuando no tienes SSN. Algunos bancos tradicionales pueden no ofrecer líneas de crédito personales a quien no tiene historial en Estados Unidos, así que conviene preguntar en cada entidad. En cambio, las cooperativas de crédito y las organizaciones comunitarias son más flexibles y suelen ofrecer préstamos pequeños, a veces garantizados con tus ahorros. Las líneas de crédito suelen reservarse a quienes ya tienen una relación y un historial con la entidad.
Si estás empezando, quizá lo más práctico sea un préstamo pequeño o una tarjeta asegurada para construir historial, y dejar la línea de crédito para más adelante. Te lo explicamos en crédito con ITIN sin historial y en la guía de las mejores tarjetas de crédito con ITIN. Para ver qué prestamistas aceptan ITIN, revisa préstamos personales sin Seguro Social: 6 opciones reales y el préstamo para comprar carro con ITIN.
Lo que no debes confundir con un préstamo o una línea
| Producto | Qué es | Cuidado con… |
|---|---|---|
| Tarjeta de crédito | Crédito rotativo, con tasas que según el CFPB suelen estar entre 12 % y 30 % APR | Intereses altos si no pagas el total cada mes |
| Adelanto de efectivo en tarjeta | Retirar efectivo con tu tarjeta de crédito | Suele tener comisión inmediata y una tasa más alta |
| Préstamo de día de pago | Préstamo muy corto y de alto costo, que según el CFPB puede equivaler a cerca de 400 % APR | Renovaciones que acumulan comisiones; debes evitarlo |
| Préstamo alternativo al día de pago (PAL) | Préstamo de cooperativas federales con tope de 28 % APR | Debes ser socio de la cooperativa |
Cómo elegir: cinco preguntas antes de firmar
- ¿Sé exactamente cuánto necesito? Si sí, un préstamo. Si no, quizá una línea.
- ¿Cuál es el APR y el costo total? Pide las cifras por escrito y compara varias ofertas.
- ¿La tasa es fija o variable? Si es variable, ¿qué tan alta puede llegar?
- ¿Qué comisiones hay? Apertura, mantenimiento, pago tardío, pago anticipado.
- ¿Reportan mis pagos a las agencias de crédito? Si sí, el producto también te ayuda a construir historial.
Antes de decidir, haz el ejercicio con la calculadora de préstamo personal y revisa cuánto margen real tienes en tu presupuesto mensual.
Preguntas frecuentes
¿Cuál es más fácil de aprobar?
Depende del prestamista. En general, los préstamos pequeños de cooperativas son más accesibles para quien no tiene historial; las líneas de crédito suelen requerir más historial con la entidad.
¿Una línea de crédito se puede usar para pagar deudas?
Sí, pero con cuidado: si la tasa es variable y no cambias tus hábitos, puedes terminar con la deuda anterior y una nueva. Para una consolidación ordenada, un préstamo con plazo fijo suele ser más claro.
¿Pagar anticipadamente es mejor?
Casi siempre, porque reduce los intereses. Pregunta si existe una penalización por pago anticipado antes de firmar.
¿Es mejor una tarjeta de crédito que una línea de crédito?
Depende del costo y de cómo la uses. Una tarjeta es práctica para gastos pequeños que pagas completos cada mes; una línea o un préstamo pueden salir más baratos para montos grandes que tardarás en pagar.
Fuentes consultadas
- PNC: préstamo personal vs. línea de crédito personal (fuente de una entidad bancaria)
- CFPB: ¿qué es un préstamo de día de pago?
- Experian: préstamos alternativos al día de pago (PAL)
Este artículo es informativo y no constituye asesoría financiera personalizada. Los ejemplos son ilustrativos; las tasas, plazos y comisiones reales dependen de cada prestamista. Lee siempre el contrato y compara varias ofertas antes de decidir.
Importante: Esta guía es educativa y no reemplaza la asesoría de un contador, abogado o asesor financiero autorizado.

¿Tienes una pregunta? Déjala aquí